監修者情報:芳川 宏輔
株式会社ウィンカム 取締役
CFPⓇ認定ファイナンシャルプランナー/住宅ローンアドバイザー
金融商品・保険商品を一切販売せずコンサルティングに徹するFP。
保険・住宅ローン・資産運用・NISA等サポートは多岐に渡る。
100世帯以上の顧問FPをし、延べ相談実績は400回を超える。
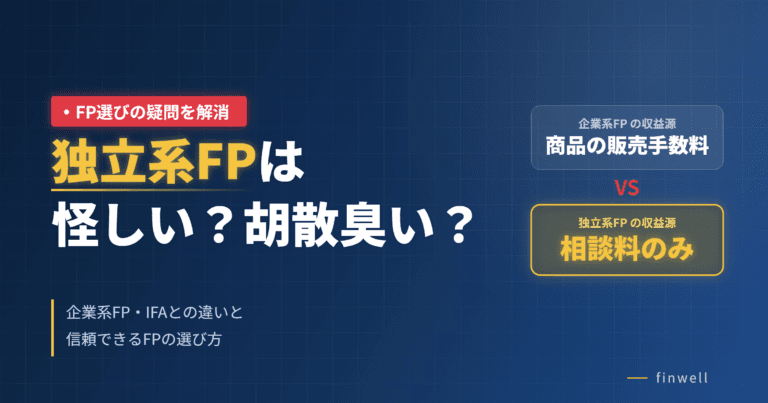
「独立系FP」という言葉を見かけたけれど、銀行や保険会社に属していないFPって、正直なところ怪しくないだろうか——そう感じた方もいるのではないでしょうか。
結論から言えば、独立系FPは怪しい存在ではなく、むしろ特定の会社に属していないからこそ、中立な立場で相談に乗れる存在です。ただし、独立系FPの中にも質にばらつきがあるのは事実で、選ぶ際にはいくつか押さえるべきポイントがあります。この記事では、独立系FPとは何か、企業系FPやIFAとの違い、そして「怪しい」と感じられてしまう理由とその実態、良いFPの選び方までを順番に整理していきます。
監修者情報:芳川 宏輔
株式会社ウィンカム 取締役
CFPⓇ認定ファイナンシャルプランナー/住宅ローンアドバイザー
金融商品・保険商品を一切販売せずコンサルティングに徹するFP。
保険・住宅ローン・資産運用・NISA等サポートは多岐に渡る。
100世帯以上の顧問FPをし、延べ相談実績は400回を超える。
独立系FPとは、銀行・証券会社・保険会社といった特定の金融機関に所属せず、個人や独立した事務所として活動しているファイナンシャルプランナーのことです。
最大の特徴は、収益源が「相談料」であること。商品を売る必要がないため、特定の商品に縛られることなく、複数の選択肢の中から相談者にとって最適な提案を行える立場にあります。
相談できる内容も幅広く、家計の見直し、ライフプラン設計、住宅ローン、教育資金、保険の見直し、資産運用、老後資金、相続まで、お金にまつわる悩みを横断的に扱えるのも独立系FPならでは。商品販売がゴールではないため、「そもそも保険に入るべきか」「投資を始めるべきか」といった、判断の手前の段階から相談できる点も大きな違いといえます。
ざっくり言えば、独立系FPは「お金の総合診療科」のような存在です。特定の薬(商品)を売ることが目的ではなく、まず全体の状態を診てくれる——そんなイメージを持つと分かりやすいでしょう。
企業系FPとは、銀行・保険会社・証券会社・保険代理店などに所属して活動するFPのことです。相談自体は無料で受けられることが多いですが、その報酬は自社商品や提携商品が売れた際の販売手数料から支払われています。
独立系FPと企業系FPの本質的な違いは、収益がどこから生まれるかにあります。
企業系FPは商品が売れて初めて収益が発生するため、提案の範囲が自社の取扱商品に限られたり、手数料の高い商品、会社が売りたい商品が優先されたりする可能性があります。一方、独立系FPは相談料そのものが収益源であるため、商品を売る必要がなく、相談者の利益だけを軸にした提案がしやすい立場にあります。
| 比較観点 | 企業系FP | 独立系FP |
|---|---|---|
| 所属 | 銀行・保険会社・証券会社など | 特定の金融機関に非所属 |
| 主な収益源 | 商品の販売手数料 | 相談料 |
| 相談料 | 無料が中心 | 有料が中心 |
| 提案できる商品の範囲 | 自社・提携商品が中心 | 商品販売を伴わない中立な提案 |
| 中立性 | 商品ありきになりやすい | 相談者の利益を優先しやすい |
ここで大切なのは、どちらが良い・悪いという話ではないということです。すでに購入する商品を決めている段階であれば、その商品に詳しい企業系FPに相談する意味は十分にあります。一方で、「まだ何も決めていない」「中立な意見が欲しい」という段階であれば、独立系FPの方が向いていると言えるでしょう。
独立系FPとしばしば混同されるのが「IFA」です。
IFAとは Independent Financial Advisor(独立系ファイナンシャルアドバイザー)の略称です。金融商品仲介業者として登録し、証券会社などと業務委託契約を結んで活動しています。特定の金融機関の社員ではないものの、金融商品の売買の仲介まで行える点が最大の特徴です。
| 比較観点 | 独立系FP | IFA |
|---|---|---|
| 相談範囲 | 家計・保険・住宅・教育・老後・相続まで横断 | 資産運用が中心 |
| 商品の取り扱い | 商品販売は行わない(アドバイスのみ) | 提携証券会社の商品を仲介できる |
| 収益源 | 相談料 | 販売手数料・預かり資産に応じた報酬など |
どちらが上ということではなく、役割が違うと理解するのが正確です。資産運用の具体的な商品購入まで一貫して任せたいのであればIFAが、商品を買う前にそもそも自分の家計や人生設計から中立に相談したいのであれば独立系FPが向いています。
ここが本題です。結論から言えば、独立系FPは怪しくありません。ただ、そう感じてしまう理由には、いくつかのもっともな背景があります。一つずつ見ていきましょう。
銀行や保険会社という「知っている名前」がないと、何を判断材料にすればいいか分からず、不安に感じるのは自然な反応です。ただし、組織の看板があることと、あなたにとって最適な提案をもらえることは別の話です。むしろ大きな組織に属しているからこそ、自社商品や会社の方針を優先して勧めなければならない事情もあります。
FPの資格には国家資格である「FP技能士」や、民間資格の「AFP」「CFP」がありますが、士業と違い、「FP業務」は資格が無くてもできてしまいます。だからこそ、後述する「選び方のポイント」を知っておくことが重要になります。資格や所属団体を確認する方法さえ押さえておけば、きちんと判断できます。
「無料で相談できるFPもいるのに、なぜお金を取るのか」と感じる方も多いでしょう。しかし実際はその逆で、相談料を取るからこそ商品を売る必要がないのです。無料相談は、相談料がゼロである代わりに、商品購入というコストを相談者が負担している構造だと捉えることもできます。
残念ながら、独立系を名乗りながら実際には特定の保険商品や投資商品の販売に誘導するケースが存在するのも事実です。この点は正直に認めるべきでしょう。だからこそ「報酬構造を確認する」ことが、独立系FP選びの第一原則になります。
アメリカでは相談料のみで活動するFPが一般的で、医師や弁護士に近い専門職として広く認知されています。一方、日本ではこの文化がまだ十分に浸透しておらず、「FP=保険を売る人」というイメージが根強く残っていることが、誤解の背景にあると考えられます。
「疑ってしまうのは当然」という前提を持った上で、構造を理解すれば、独立系FPが決して怪しい存在ではないことが見えてくるはずです。
では独立系FPへ相談が向いている人はどんな人でしょうか。
独立系FPの選び方については、こちらのページでも詳しくご紹介しています。
資産相談ドットコムでは、商品販売を行わない中立なFPだけを厳選して掲載しています。「FP診断(AIマッチング)」と「FP検索」という2つの方法で、自分に合ったFPを探すことができ、まずは無料の「お試し面談」から始められるため、いきなり費用が発生する心配もありません。相性が合わなければ、担当FPの変更も可能です。
独立系FPの相談料は事務所やFPによって異なりますが、おおよその相場感は次の通りです。
ライフプランの作成の有無や細かい料金体系はFPによって異なるため、無料相談で確認し、依頼前に必ず確認することが大切です。
無料相談は、相談料がゼロである代わりに、商品購入というコストが発生する可能性がある構造だと考えることができます。たとえば手数料の高い保険をそのまま契約してしまうと、生涯を通じて数十万円〜数百万円の差になることも珍しくありません。その意味で、有料相談は「不要な商品を契約しないための保険」とも言える側面があります。
ここがポイントです。後々後悔をしないように事前に徹底的に確認しましょう。
「怪しいFP」を避け、良いFPを見つけるための実践的な判断基準を4つ紹介します。
相談料のみで収益を得ているか、商品販売の手数料を別途受け取っていないかを事前に確認しましょう。料金体系を明確に開示しているFPは、信頼できる一つの目安です。逆に「相談は無料です」と言いながら独立系を名乗る場合は、実際の収益源がどこにあるのか確認することをおすすめします。
CFP・AFP・FP1級といった保有資格を確認しましょう。またJ-FLEC認定アドバイザーであるかも1つの判断基準になります。認定基準の要件は
| 主な保有資格(例) | 必要な実務経験 |
| CFP®、1級FP技能士、投資助言・代理業者など | 1年以上 |
| AFP または 2級FP技能士 + 他の関連資格1つ以上 | 3年以上 |
| AFP または 2級FP技能士 | 5年以上 |
| 一種外務員 + 他の関連資格1つ以上 | 5年以上 |
| その他(士業、証券アナリスト、消費生活相談員、その他の有益資格) | 10年以上 |
FPによって得意分野は異なります。ライフプランニング、保険見直し、資産運用、住宅購入、相続など、自分の相談内容に合った専門性を持つFPを選びましょう。
独立系FPとは長期的な付き合いになることが多いため、話しやすさや相性も重要な判断基準です。初回相談をうまく活用して、コミュニケーションが取りやすい相手かどうかを見極めましょう。
上記のような選び方を自分ひとりで一つずつ確認するのは、正直なところ手間がかかります。資産相談ドットコムでは、商品販売を行わない中立なFPだけを厳選して掲載しているため、その手間を省くことができます。
「FP診断(AIマッチング)」と「FP検索」を使えば、得意分野やエリアから自分に合うFPを探すことができ、まずは無料の「お試し面談」で相性を確かめてから、有料相談に進むかどうかを判断できます。もちろん、相性が合わなければFPの変更も可能です。
独立系FPは、決して怪しい存在ではありません。むしろ、特定の金融機関に所属していないからこそ、あなたの利益だけを考えた中立なアドバイスができる立場です。大切なのは、報酬の仕組みが明確なFPを選ぶこと。それさえ押さえれば、独立系FPはお金の悩みを解決する心強いパートナーになります。
中立な独立系FPを探したい方は、商品販売を行わないFPだけを厳選した資産相談ドットコムをご活用ください。


監修者情報:芳川 宏輔
株式会社ウィンカム 取締役
CFPⓇ認定ファイナンシャルプランナー/住宅ローンアドバイザー
金融商品・保険商品を一切販売せずコンサルティングに徹するFP。
保険・住宅ローン・資産運用・NISA等サポートは多岐に渡る。
100世帯以上の顧問FPをし、延べ相談実績は400回を超える。
「お金や将来についてFP(ファイナンシャル・プランナー)に相談してみたいけれど、お金を払って後悔したくない…」「相談に行ったら無理に保険を売りつけられて終わったらどうしよう…」 お金やライフプランに関する悩みや不安をFP […]
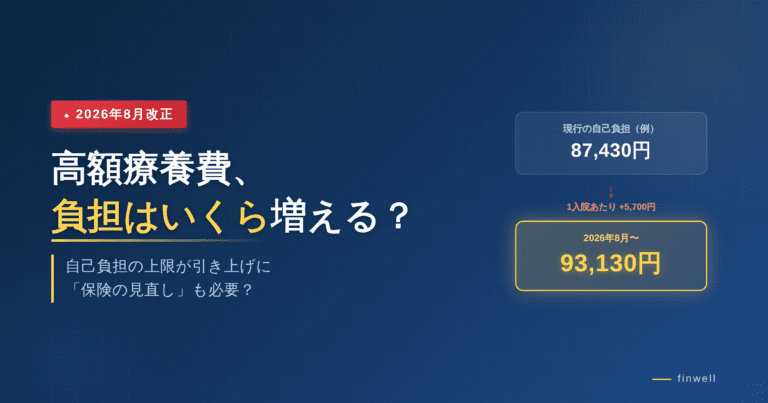
「高額療養費制度が改正されるって聞いたけど、自分の負担はいくら増えるの?」「今入っている医療保険、見直したほうがいいのかな?」——2026年8月からの制度改正を前に、こうした不安を抱える方が増えています。 2026年8月 […]
独立系FPは、特定の金融機関や保険会社の商品販売に偏らず、家計・保険・資産運用・住宅ローン・教育費・老後資金などを総合的に相談しやすいのが特徴です。 2026年時点で利用しやすい独立系FP相談窓口を、編集部独自の基準でラ […]
「NISAを始めようと思っているけれど、つみたて投資枠と成長投資枠の違いがよく分からない」「2024年からNISAが新しくなったと聞いたけど、何が変わったの?」――そんな疑問をお持ちの方は多いのではないでしょうか。 新N […]
「iDeCoって名前は聞いたことあるけど、正直どういう仕組みなのかよく分からない……」「NISAとどっちを先にやったらいいいのかな?」などNISAに比べてなんとなく複雑そうで、自分に合うかどうか判断できず、iDeCoを始 […]
「SNSで知らない人から突然、投資の話を持ちかけられた」「広告を見て連絡してみたら、想像以上に条件が良くて、なんだか不安になってきた……」「久しぶりにあった友人が最近投資で儲かっているらしく、やってみないかと誘われた」等 […]