監修者情報:芳川 宏輔
株式会社ウィンカム 取締役
CFPⓇ認定ファイナンシャルプランナー/住宅ローンアドバイザー
金融商品・保険商品を一切販売せずコンサルティングに徹するFP。
保険・住宅ローン・資産運用・NISA等サポートは多岐に渡る。
100世帯以上の顧問FPをし、延べ相談実績は400回を超える。
「お金や将来についてFP(ファイナンシャル・プランナー)に相談してみたいけれど、お金を払って後悔したくない…」「相談に行ったら無理に保険を売りつけられて終わったらどうしよう…」
お金やライフプランに関する悩みや不安をFPに相談したいと考えつつも、上記のような懸念から一歩を踏み出せずにいる方は少なくありません。せっかく相談するなら、絶対に失敗したくないと思うのは当然です。
結論からお伝えすると、FP相談で「失敗した」と感じる人には共通したパターンがあり、その原因の多くは防ぐことができます。 失敗の原因は大きく分けて「FPの選び方」と「相談前の準備不足」の2つに集約されるため、構造と対策さえ知っていればFP相談は将来の不安を解消する強力なツールになります。
本記事では、FP相談によくある失敗パターンから、あえて「相談をおすすめしない人の特徴」、そして損をしないための実践的な準備手順まで、資産相談ドットコムが率直に徹底解説します。
監修者情報:芳川 宏輔
株式会社ウィンカム 取締役
CFPⓇ認定ファイナンシャルプランナー/住宅ローンアドバイザー
金融商品・保険商品を一切販売せずコンサルティングに徹するFP。
保険・住宅ローン・資産運用・NISA等サポートは多岐に渡る。
100世帯以上の顧問FPをし、延べ相談実績は400回を超える。
相談者が「FPに頼んで失敗した」と後悔するのは、どのような場面でしょうか。主な理由は以下に集約されます。
商品購入ではなく家計全体の相談をしたかったのに、最終的に特定商品の提案ばかりに終始してしまったケースです。メインで相談したいことのゴールが全て商品販売に繋がってしまい結果的に相談しなければよかったということも。
個別具体的なアクションプランやアドバイスではなく、AIやネットで調べれば分かるような表面的なアドバイスだけで終わってしまったと感じるパターンです。
住宅購入やローンの見直しなどを相談したかったが、相談したFPが住宅に関する分野に知見がなく、期待している回答や十分な助言が得られなかったケースです。
初回面談後に、相談後のフォローという名目で、電話やメールによる勧誘が頻繁にきて、嫌な思いをするケースです。
FPとの会話のテンポやミーティングのスピード感、バックボーンや価値観の違いなどから、本音や細かい事情を打ち明けられないまま相談時間が終了してしまう事例です。
これらの不満や失敗の背景には明確な原因があります。そして「FP選びの段階」と「相談前の事前準備」を整えることで、そのほとんどを防ぐことが可能です。
相談者自身の行動や認識に起因する、代表的な7つの失敗パターンを解説します。
無料のFP相談は、ボランティアではありません。多くの場合、提携する保険会社や金融機関からの「商品販売手数料」が主な収益源となっています。相談は無料でも、ビジネス構造上、最終的に商品の契約に繋がりやすい仕組みになっています。「無料だからとりあえず相談してみよう」と軽い気持ちで行くと、望まない商品提案を受ける原因になります。
「なんとなく将来が不安」「資産形成について教えてほしい」といった曖昧な状態のまま相談に行くと、FP側も一般論でしか答えることができません。相談の軸が定まっていないと会話が脱線しやすくなります。
収入・支出・貯蓄額・ローン・加入中の保険といった情報を正確に提示しないと、精度が高いシミュレーションやアドバイスは作成できません。「手元の数字を見せるのが恥ずかしい」と実態より良く伝えたり情報を伏せたりすると、現実とかけ離れた的外れなプランになってしまいます。
FP(ファイナンシャル・プランナー)と一口に言っても、住宅ローン、資産運用、教育資金、相続・事業承継など、得意とする領域は異なります。悩みの領域とFPの専門性がマッチしているかを確認せずに選ぶと、「相談したけれど深い知見が得られなかった」というミスマッチを起こします。
面談の場で魅力的な提案やシミュレーションを見せられた際、その場で契約を決めてしまい、後から「冷静に考えたら不要だった」「他の選択肢と比較すべきだった」と悔やむケースがあります。大きな金銭が動く決断ほど、その場での即決は避けるべきです。
「プロに任せておけば安心」と思考停止してしまい、提案内容やリスクを理解しないまま実行してしまうパターンです。FPはあくまで意思決定をサポートするアドバイザーであり、最終的な選択と責任は自分自身にあります。理解できない提案には同意しない姿勢が必要です。
医療におけるセカンドオピニオンと同様に、1人の専門家の意見だけを鵜呑みにして家計や資産に関する大きな決断を下すと、選択肢を狭めるリスクがあります。
誠実な情報発信の一環として、あえて「FP相談を利用しても効果が出にくい人の特徴」を挙げておきます。
資産運用であればNISAやiDeCoの仕組みを理解している。住宅購入計画であれば返済金額の目安や返済方法について理解している。など自分で調べて実行できる場合、FP相談を利用する必要性は高くありません。
具体例として、相続税の算出・申告手続きなら「税理士」、不動産の権利登記や法的手続きなら「司法書士」、争いごとなら「弁護士」といった専門家へ直接相談する方が適切です。
こだわりがあり自分のやり方は絶対に変えたくないと固執している場合、助言を受けても行動が変わらないため、相談料や時間が無駄になってしまう可能性が高いです。
資産運用の相談において、FPはあくまでもアセットアロケーションの提案です。将来の確実な運用利回りを保証するアドバイスは不可能です。また金融商品取引法上も「断定的判断の提供」は禁止されています。
すでに特定の保険商品や投資商品を買い付ける決意が固まっており、その商品の詳細仕様を知りたいのであれば、取扱いのある金融機関や販売窓口に直接行く方が迅速です。
上記に当てはまらない場合、例えば「複数の課題(住宅・教育・老後など)が複雑に絡み合っている人」や「何から手を付ければいいか整理したい人」にとって、FP相談を活用する価値は非常に大きくなります。
FP相談で失敗や後悔を防ぎ、有効に活用するための実践的な7つのポイントを紹介します。
FPの個別相談の報酬体系には大きく分けて「相談料を得るタイプ(有料相談型)」と「商品販売手数料を得るタイプ(無料相談型)」があります。中立で公正なアドバイスや、自分に最適な提案を期待するのであれば、商品を販売せず相談料を対価とする独立系の有料相談型FPを選ぶことがもっとも確実です。
一番解決したい悩み「住宅ローン返済」「教育資金準備」「老後資産の取り崩し計画」、「相続・遺産計画」などに対し、豊富な実績や専門知識を持っているかをホームページ・プロフィールや掲載情報で事前に精査しましょう。
どのような魅力的な提案を受けたとしても、「一度持ち帰って検討します」「比較して検討します」と伝え、冷静に比較検証する時間を設けましょう。その場での契約を強く急かしてくるFPには注意が必要です。
面談の冒頭で「本日は現状の整理とアドバイスをいただく目的で来ましたので、商品の契約予定はありません」と明確に意思表示をしておくと、セールス目的のやり取りを排除し、質の高い相談に集中できます。
提示された根拠数字やプランの理由、リスクに関する説明をメモに残しておきましょう。後から冷静に見返したり、家族と共有したりする際に役立ちます。また金融商品取引法 第40条第1号に適合性の原則や保険業法における保険販売については第300条(不適当な勧誘等の禁止)で保険募集人が契約者に対して不当な勧誘行為を行い、不利益を与えることを防ぐための最も基本的かつ厳格な禁止が規定されているので、トラブル防止のためにも活用できます。
金融商品取引法 第40条(適合性の原則等) 金融商品取引業者等は、業務を行ふに当つては、顧客の知識、経験、財産の状況及び金融商品取引契約を締結する目的(以下「顧客の属性」という。)に照らし、不適当な勧誘を行つて顧客の保護に欠けることとならないよう業務を行わなければならない。
保険業法第300条第1項
虚偽の説明・重要事項の不告知(第1号)重要事項の不告知(第2号)虚偽告知の勧め・告知妨害(第3号)
乗り換え時の不利益事項の不告知(第4号)特別利益の提供(第5号)断定的判断の提供(第6号)。
住宅ローンの組み換えや老後資金の設計など、ライフプランに直結する重要な決断をする際は、必要に応じて複数のFPや専門家に意見を聞く前提で臨むと安心です。
コミュニケーションが取りづらい、価値観が合わないと感じるFPに無理をして相談を継続する必要はありません。担当者の切り替えや選択が柔軟に行えるサービスを利用するのも賢明な方法です。
FPの初回面談は気軽にお越し頂きたいのですが、事前準備を少し整えておくだけで、相談の質と満足度は上がります。ここでは少し考えておきたい事項について整理していきます。
「なんとなく不安」から一歩深掘りし、具体的な質問として整理しておきます。例えば「子供が2人私立に行った場合、老後資金にいくら不足するか知りたい」「現在の生命保険の保障内容が、今の家族構成に対して重複・過不足がないか確認したい」など主に相談したいことをまとめておきましょう。
初回面談は限られた時間なので、精緻な分析は難しいですが以下の資料が手元にあると、初回面談でもざっくりとした提案は可能です。
最近はご夫婦揃って相談にいらっしゃるケースも増えています。その場合「いつ頃家を買いたいか」「子供の進路はどうしたいか」といった大まかな希望を事前に夫婦で話し合っておくことで、面談時の意見の食い違いを防げます。可能であれば一緒に相談へ同席するのがベストです。
「具体的な節約目標額がわかること」「老後資金のシミュレーション結果をもらうこと」など、相談後のゴールを定めておくことで、話し合いの脱線や時間切れを防ぐことができます。
ここまで解説した「FP相談の失敗パターン」や「損をしないポイント」を踏まえ、資産相談ドットコムでは相談者が安心して利用できる環境と仕組みを整えています。
自画自賛の営業ではなく、「FP選びや準備不足によって生じる不利益を、仕組みによって排除する」ことを追求したプラットフォームです。
FP相談で失敗する人には共通したパターンが存在します。しかし裏を返せば、「報酬構造が明確な中立的FPを選び、目的と資料を準備して臨む」という基本さえ押さえておけば、FP相談は家計と将来の不安を根本から改善する非常に有益な機会になります。
「失敗しないFP相談を始めたい」「中立な立場からアドバイスを受けたい」と感じた方は、商品販売を行わない厳選されたFPが揃う資産相談ドットコムをぜひご活用ください。まずは無料のお試し面談から、将来に向けた一歩を踏み出してみませんか。


監修者情報:芳川 宏輔
株式会社ウィンカム 取締役
CFPⓇ認定ファイナンシャルプランナー/住宅ローンアドバイザー
金融商品・保険商品を一切販売せずコンサルティングに徹するFP。
保険・住宅ローン・資産運用・NISA等サポートは多岐に渡る。
100世帯以上の顧問FPをし、延べ相談実績は400回を超える。
「独立系FP」という言葉を見かけたけれど、銀行や保険会社に属していないFPって、正直なところ怪しくないだろうか——そう感じた方もいるのではないでしょうか。 結論から言えば、独立系FPは怪しい存在ではなく、むしろ特定の会社 […]
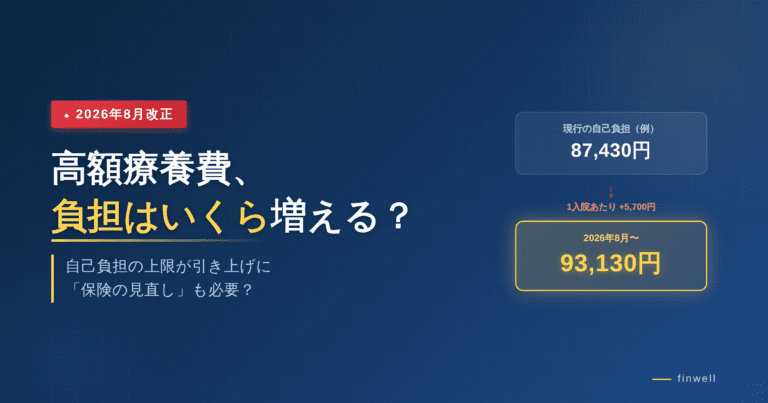
「高額療養費制度が改正されるって聞いたけど、自分の負担はいくら増えるの?」「今入っている医療保険、見直したほうがいいのかな?」——2026年8月からの制度改正を前に、こうした不安を抱える方が増えています。 2026年8月 […]
独立系FPは、特定の金融機関や保険会社の商品販売に偏らず、家計・保険・資産運用・住宅ローン・教育費・老後資金などを総合的に相談しやすいのが特徴です。 2026年時点で利用しやすい独立系FP相談窓口を、編集部独自の基準でラ […]
「NISAを始めようと思っているけれど、つみたて投資枠と成長投資枠の違いがよく分からない」「2024年からNISAが新しくなったと聞いたけど、何が変わったの?」――そんな疑問をお持ちの方は多いのではないでしょうか。 新N […]
「iDeCoって名前は聞いたことあるけど、正直どういう仕組みなのかよく分からない……」「NISAとどっちを先にやったらいいいのかな?」などNISAに比べてなんとなく複雑そうで、自分に合うかどうか判断できず、iDeCoを始 […]
「SNSで知らない人から突然、投資の話を持ちかけられた」「広告を見て連絡してみたら、想像以上に条件が良くて、なんだか不安になってきた……」「久しぶりにあった友人が最近投資で儲かっているらしく、やってみないかと誘われた」等 […]