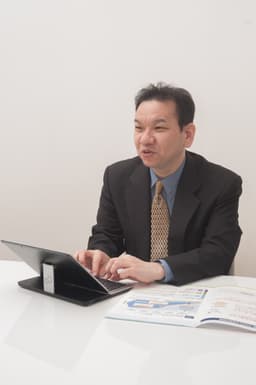
ふじもと たかし
藤本 崇 FP CFP®・宅地建物取引士
東京都・竹橋/神保町(オンライン全国対応)
豪州でのFP経験をもつ国際派FP。年間100件超の相談実績を持ち、住宅ローンの返済計画から資産形成・投資信託まで幅広くサポート。不動産購入に伴う諸費用・ローン選択・長期の資産形成をトータルで相談できます。
【得意分野】 住宅ローン / 資産運用 / 投資信託 / 海外資産
【相談料金】 初回無料、継続相談 11,000円〜/60分(税込)
【オンライン】 対応可(Zoom・対面どちらも可)
銀行や不動産会社に属さない、中立な専門家のアドバイスで住宅購入を成功させましょう
「不動産会社に勧められたローンで本当に大丈夫?」「変動金利と固定金利、どちらを選ぶべきかわからない」「いくら借りられるかより、いくら借りるべきかを知りたい」
住宅購入は人生最大の買い物のひとつ。だからこそ、銀行や不動産会社に属さない、中立な専門家のアドバイスが重要です。このページでは、住宅ローン相談を独立系FPに依頼するメリット・選び方・費用・相談のタイミングを詳しく解説します。実際に相談できるFPもご紹介しますので、ぜひ参考にしてください。
住宅ローンの相談先は、銀行・不動産会社・ハウスメーカー附属のFPなど複数あります。しかし、これらはいずれも「自社商品・提携商品を契約してもらうこと」がビジネス上の目的です。
一方、独立系FPは相談料のみで運営されており、特定の商品を売る動機がありません。だからこそ、以下のような中立なアドバイスが期待できます。
教育費と返済の時期が重なりやすい子育て世代の方には、ローンを組む前に気をつけたい点と利用できる支援をまとめた解説が役立ちます。
あわせて読みたい
住宅ローン『子育て世代』が住宅ローンを組む際の注意点と支援制度【FPが解説】子育て世代の住宅ローン、なぜ特別な配慮が必要なのか 住宅購入は人生三大支出の一つですが、教育費や老後の生活まで見据えた長期的な資金計画に配慮する必要があります。「無料相談」と「有料の独立系FP相談」の最大の違いは、アドバイスの独立性です。無料相談は裏に手数料収入があることがほとんどです。数千円〜数万円の相談料を払うことで、数百万円規模の意思決定の精度が上がると考えると、費用対効果は非常に高いと言えます。
| テーマ | 独立系FPに相談できること | 注意点 |
|---|---|---|
| 借入可能額・適正額 | 家計・収入・支出・将来のライフイベントを踏まえた「無理なく返せる額」の試算 | 銀行の審査基準は別途確認が必要 |
| 金利タイプの選択 | 変動・固定・固定期間選択型のメリット・デメリットを中立に比較 | 将来の金利動向は確定的な予測不可 |
| ローン商品の比較 | 複数の金融機関の住宅ローンを横断比較し、条件・金利・手数料を整理 | 最終的な審査・申込は各金融機関で行う |
| 返済計画・繰上返済 | 繰上返済のタイミング・方法(期間短縮 vs 返済額軽減)の試算 | 金融機関ごとの繰上返済手数料要確認 |
| 住宅ローン控除 | 控除の適用条件・節税効果・確定申告の必要性を解説 | 最終的な税務判断は税理士に確認 |
| 家計全体との兼ね合い | 住宅ローン+教育費・老後・保険・投資を統合したライフプラン作成 | FPによって得意分野の深さが異なる |
表にある金利タイプや住宅ローン控除の基本を相談前に押さえておきたい方は、フラット35や銀行系ローンの比較も含めた解説を参考にしてください。
あわせて読みたい
住宅ローン住宅ローンを解説!控除や金利、おすすめ商品も【2026年最新】住宅ローンの基本から2026年の控除制度、変動・固定金利の選び方、フラット35・スーパーフラット・銀行系ローンの比較まで。独立系FPが中立な視点で徹底解説します。資産相談ドットコム(FPA協会提携)| 比較軸 | 独立系FP | 銀行・不動産会社のFP |
|---|---|---|
| 収益源 | 相談料のみ(中立) | 商品販売手数料・提携収益 |
| 提案できる商品 | 全金融機関を横断比較可能 | 自社・提携先の商品のみ |
| ライフプラン連動 | 教育費・老後・保険も統合して提案 | 住宅ローン単体が中心 |
| 費用 | 有料(初回無料〜1回8,800円〜) | 無料(商品販売が前提) |
| 中立性 | 高い | 低い(構造的に中立になりにくい) |
| 向いているケース | 中立なアドバイスが欲しい・家計全体で考えたい | すでに利用する商品・銀行が決まっている |
住宅ローンの相談先を銀行・不動産会社・FPのどこにするか迷っている方に向けて、FPに相談すると判断しやすくなる点を具体的に解説しています。
あわせて読みたい
住宅ローン住宅ローンの相談先はFPがおすすめ?その理由とは?マイホームの購入を考え始めたとき、「住宅ローンってどこに相談すればいいんだろう?」と迷う方は多いのではないでしょうか。「いつFPに相談すればいいか?」は多くの方が迷うポイントです。
タイミング①
物件を見る前に「自分が買えるラインと買うべきラインを知る」ことが最重要です。FPに相談することで、家計から逆算した適正購入価格・借入上限を把握でき、物件選びの軸が定まります。
タイミング②
具体的な物件・価格帯が見えてきたら、FPに「この条件で本当に大丈夫か」を確認してもらいましょう。
タイミング③
繰上返済・ローンの借り換え・ライフイベントへの対応など、購入後も相談ニーズは続きます。
返済中に借り換えを考える場合は、金利差や諸費用からどの時期なら得になりやすいかを整理した解説が判断の目安になります。
あわせて読みたい
住宅ローン住宅ローン借り換えで得するためのタイミングとは?メリットから注意点まで徹底解説「住宅ローンの借り換えを検討しているが、最適なタイミングがわからない」「本当に借り換えをするとお得なのかしりたい」このようなお悩みはありませんか?「もっと早く相談すればよかった」という声が最も多いのが住宅ローン相談です。物件を見てから相談すると、すでに気持ちが固まっていて客観的な判断がしにくくなります。物件探しの前がベストタイミングです。
住宅ローン相談に強い独立系FPを選ぶ際は、以下の5点を確認しましょう。
| 確認ポイント | チェック内容 |
|---|---|
| 住宅ローンの相談実績 | 住宅購入・ローン相談の実績件数を確認。得意分野として明示しているか |
| 宅建・住宅ローンアドバイザーの資格 | CFP®に加え、宅地建物取引士や住宅ローンアドバイザー資格があるとより専門性が高い |
| ライフプランと連動できるか | 住宅ローンだけでなく、家計全体・老後・教育費との兼ね合いも相談できるか |
| 相談料が明確 | 料金表が公開されており、初回相談前に提示されるか |
| オンライン対応の可否 | 物件エリアを問わず相談できるか(特に地方在住者に重要) |
以下のFPは、住宅ローン相談の実績を持ち、中立・有資格・相談料公開の条件を満たしています。

ふじもと たかし
東京都・竹橋/神保町(オンライン全国対応)
豪州でのFP経験をもつ国際派FP。年間100件超の相談実績を持ち、住宅ローンの返済計画から資産形成・投資信託まで幅広くサポート。不動産購入に伴う諸費用・ローン選択・長期の資産形成をトータルで相談できます。
【得意分野】 住宅ローン / 資産運用 / 投資信託 / 海外資産
【相談料金】 初回無料、継続相談 11,000円〜/60分(税込)
【オンライン】 対応可(Zoom・対面どちらも可)

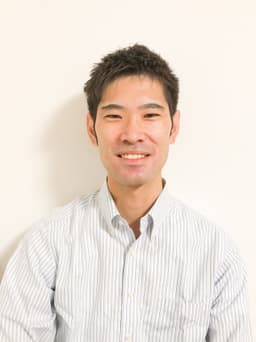
たかはし すすむ
東京都・八王子(オンライン全国対応)
住宅ローンアドバイザー資格を持ち、確定拠出年金との掛け持ち相談に強いFP。「住宅ローンを返しながらiDeCoやNISAでも資産形成したい」というニーズに特に対応。多摩・八王子エリアをベースにオンライン全国対応。
【得意分野】 住宅ローン / iDeCo・企業型DC / 資産形成
【相談料金】 初回無料、継続相談 8,800円〜/60分(税込)
【オンライン】 対応可(Zoom)

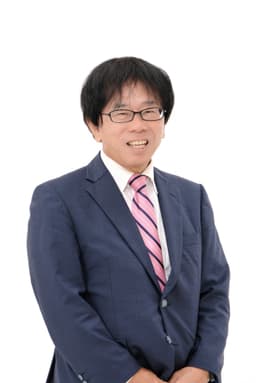
みやざわ てっぺい
東京都・練馬(オンライン全国対応)
累計500世帯超の相談実績を持つFP。子育て世代の住宅購入相談を多数担当しており、「教育費とローン返済の両立」「購入後のライフプラン設計」を得意とします。
【得意分野】 ライフプラン / 資産形成 / 子育て世代の住宅購入
【相談料金】 初回無料、継続相談 8,800円〜/60分(税込)
【オンライン】 対応可(Zoom・Google Meet)

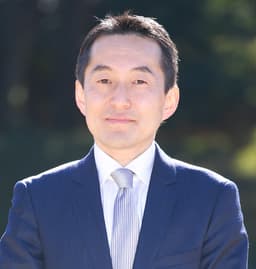
いしい まさと
埼玉県・上尾(オンライン全国対応)
元銀行員・証券マンとして金融機関内部を知り尽くしたからこそ、完全中立な立場でアドバイスできます。住宅購入に伴うローン比較・繰り上げ返済計画を丁寧にサポート。
【得意分野】 住宅ローン / 資産運用 / 家計管理
【相談料金】 初回無料、継続相談 8,800円〜/60分(税込)
【オンライン】 対応可(Zoom専門)
上記以外にも、住宅ローンを得意とするFPが多数在籍しています。FP診断(無料・3分)でご自身の状況を入力すると、AIとスタッフが最適なFPをご提案します。
FP診断(無料・約3分)で、あなたの状況に合ったFPをご提案します。
住宅購入前・ローン審査前・返済中、どのタイミングでも相談できます。
FP診断を受ける(無料)お悩み・住宅購入の状況・予算感を入力。AIとスタッフが住宅ローンに強いFPをご提案します。
提案されたFPの実績・相談料・対応形式を確認し、納得したら日程を調整します。
現在の状況・ご希望・家計の概要をヒアリング。方向性と次のステップを確認します。初回は無料のFPが多数います。
FPに住宅ローンを相談するときの進め方や気をつけたい点は、相談によって得られるメリットとあわせて整理しています。
あわせて読みたい
住宅ローン住宅ローンはFPに相談すべき?3つのメリットと注意点まとめ「住宅ローンをFPに相談するメリットは?」「住宅ローンをFPに相談する方法や注意点は?」このようなお悩みはありませんか。住宅ローンの選択は、人生設計に大きな影響を与える重要な決断です。| 相談の種類 | 費用の目安(税込) |
|---|---|
| 初回相談 | 無料〜5,500円(当サービスのFPは初回無料対応可) |
| 継続相談(1時間) | 8,800円〜16,500円 |
| 住宅購入ライフプラン作成 | 55,000円〜110,000円(家計分析・長期計画・ローン検討含む) |
| パッケージ契約(複数回) | 88,000円〜220,000円(継続サポート・計画書込み) |
※ 各FPの料金は個別プロフィールでご確認ください。住宅ローン相談は1回だけでも十分役立つケースが多いです。「まず初回だけ」から気軽に試してみてください。
住宅ローン以外のテーマも含めたFP相談料の相場や、料金体系ごとの違いは別のページで比較しています。
あわせて読みたい
相談料・無料と有料FPの相談料・費用の相場【2026年最新】2026年3月最新。FPへの相談料は1時間5,000〜16,500円が相場と言われています。単発・顧問・パッケージなど料金体系の違い、相談内容別の費用目安、初回無料の仕組みまでを徹底解説。住宅ローンは金額が大きいだけに、相談先の「中立性」が結果に大きく影響します。
資産相談ドットコムでは、住宅ローン相談の実績を持つ独立系FPを多数掲載しています。FP診断(無料・約3分)で、あなたの状況に合ったFPをすぐにご提案します。
FP診断(無料・約3分)で、あなたの状況に合ったFPをご提案します。
住宅購入前・ローン審査前・返済中、どのタイミングでも相談できます。
FP診断を受ける(無料)
住宅ローン住宅ローンの相談先はFPがおすすめ?その理由とは?マイホームの購入を考え始めたとき、「住宅ローンってどこに相談すればいいんだろう?」と迷う方は多いのではないでしょうか。
住宅ローン定年までに住宅ローンを完済すべきか?老後資金・金利リスク・返済計画をFPが徹底解説定年後に住宅ローンが残ると何が起きる?リスクと生活への影響 定年後は収入が年金中心となるため、住宅ローンの返済負担率が急上昇します。
住宅ローン『子育て世代』が住宅ローンを組む際の注意点と支援制度【FPが解説】子育て世代の住宅ローン、なぜ特別な配慮が必要なのか 住宅購入は人生三大支出の一つですが、教育費や老後の生活まで見据えた長期的な資金計画に配慮する必要があります。
住宅ローン日本と海外の金利比較:住宅ローン、外貨預金、税制まで徹底解説世界的な金利上昇が続く中、日本と海外の金利差は拡大しています。この記事では、住宅ローン金利、外貨預金金利、税制の観点から、日本と海外の金利状況を比較し、賢い資産運用戦略について解説します。
住宅ローン住宅ローン借り換えで得するためのタイミングとは?メリットから注意点まで徹底解説「住宅ローンの借り換えを検討しているが、最適なタイミングがわからない」「本当に借り換えをするとお得なのかしりたい」このようなお悩みはありませんか?